我国食品添加剂行业现状分析 产量超1000万吨,产品销售额呈增长态势
食品添加剂是现代食品工业的重要组成部分,其发展与食品工业的规模化、多元化紧密相连。随着我国食品工业的持续扩张和消费升级,食品添加剂行业呈现出产量稳步增长、销售规模持续扩大的态势。本文旨在分析我国食品添加剂行业的现状,聚焦产量突破1000万吨、产品销售额呈增长态势等关键特征,并简要探讨食品添加剂销售领域的相关趋势。
一、行业总体规模:产量超1000万吨,位居世界前列
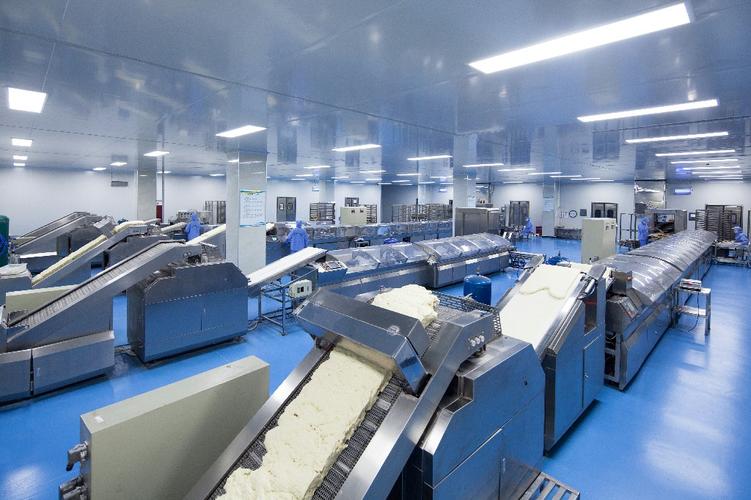
我国是全球食品添加剂生产和消费大国。据相关行业统计,我国食品添加剂总产量已超过1000万吨,品种数量达到2000余种,涵盖防腐剂、抗氧化剂、着色剂、甜味剂、增稠剂、乳化剂、膨松剂、营养强化剂等22大类。产量规模的持续扩大,一方面得益于国内食品工业对添加剂需求的刚性增长,另一方面也源于我国在原料供应、生产成本和制造能力上的综合优势。目前,我国食品添加剂不仅满足国内市场需求,还大量出口至欧美、东南亚等地区,在全球供应链中占据重要地位。
从细分品类看,调味品、甜味剂、防腐剂、增稠剂等传统大类产量占比较高。其中,调味品类添加剂(如味精、核苷酸等)产量长期居于前列;甜味剂中,高倍甜味剂和糖醇类产品增长较快,反映出无糖、低糖消费趋势的带动作用;防腐剂类产品则保持稳定增长,与食品保质期管理和食品安全需求密切相关。
二、销售额呈增长态势,市场需求持续释放
与产量增长同步,我国食品添加剂产品销售额呈现稳步增长态势。驱动销售额增长的主要因素包括:第一,食品工业产值扩大,带动添加剂配套需求上升;第二,消费升级促使食品企业更加注重口感、风味、营养和保质期,推动高附加值添加剂的应用;第三,连锁餐饮、预制菜、方便食品、新式茶饮等新兴业态快速发展,为添加剂销售开辟了新渠道;第四,出口市场拓展,部分优势品种在国际市场上量价齐升。
从销售结构看,国内市场仍是主体,但出口贡献不容忽视。国内销售中,B2B模式占主导,添加剂企业主要面向食品制造企业、餐饮供应链企业和贸易商。随着电商平台和垂直供应链平台的兴起,部分小包装、标准化的食品添加剂产品也开始通过线上渠道直接销售给中小食品加工者和餐饮商户,销售渠道日趋多元化。
三、食品添加剂销售特点与趋势
- 销售渠道多元化。传统经销商、 direct销售、展会销售与线上平台并存。大型添加剂企业往往建立直销团队服务大客户,同时借助经销商覆盖中小客户;电商平台则降低了中小买家的采购门槛。
- 产品结构优化。销售增长较快的品类包括:天然提取物与天然色素、功能性甜味剂(如赤藓糖醇、甜菊糖苷)、益生元与膳食纤维、复配添加剂等。这些品类契合清洁标签、减糖减盐、健康化等消费趋势,附加值较高,带动销售额提升。
- 区域销售集中度较高。华东、华南、华北等食品工业发达地区是添加剂销售的主要市场,这些地区集中了大量饮料、乳制品、烘焙、调味品和肉制品企业。中西部地区随着食品产业转移,添加剂需求也在逐步上升。
- 出口销售保持韧性。我国柠檬酸、味精、维生素C、甜味剂等添加剂在国际市场上具有较强竞争力,出口量常年保持较高水平。尽管面临国际贸易摩擦和标准壁垒,但凭借成本优势和产业链配套能力,出口销售总体保持稳定。
四、面临的挑战与展望
尽管行业总量和销售额保持增长,我国食品添加剂行业仍面临一些挑战:一是消费者对添加剂的认知偏差,部分“零添加”营销对行业形象造成一定冲击;二是行业集中度有待提升,中小企业众多,低价竞争现象仍存;三是环保与安全监管趋严,推动企业增加合规成本;四是国际市场竞争加剧,部分品类面临产能过剩压力。
我国食品添加剂行业将呈现以下趋势:产量规模继续保持全球领先,但增速可能逐步放缓;销售额增长将更多依赖产品升级和附加值提升,而非单纯的量增;天然、健康、功能性添加剂将是销售增长的重点方向;复配化、定制化解决方案能力将成为企业竞争的关键;销售渠道将进一步数字化、扁平化。
我国食品添加剂行业已形成庞大且完整的产业体系,产量超1000万吨和销售额持续增长是当前行业发展的重要特征。在食品工业转型升级和消费需求变化的背景下,行业需在保障安全合规的前提下,加快产品创新和销售模式优化,以实现高质量发展。
如若转载,请注明出处:http://www.shi-dmx.com/product/45.html
更新时间:2026-11-01 14:17:44